Säule 3a – alle Jahre wieder
Zum Jahresende rückt die Säule 3a wieder in den Fokus. Da viele Vorsorgekonten nur noch gering verzinst werden, lohnt sich ein Blick auf Anbieter und Anlageform.
Für viele Erwerbstätige gehört die Einzahlung in die Säule 3a zum Jahreswechsel. Wer einer Pensionskasse angehört, kann 2026 regulär bis zu 7’258 Franken einzahlen und vom steuerbaren Einkommen abziehen. Damit ist jedoch erst ein Teil der Arbeit getan. Wie sich das angesparte Geld danach entwickelt, hängt wesentlich von der gewählten Anlage ab.
Grosse Zinsunterschiede
Laut einer aktuellen Analyse des Vergleichsdienstes Moneyland beträgt der durchschnittliche 3a-Kontozins bei 93 untersuchten Anbietern 0,21 Prozent. Im Januar 2025 waren es noch 0,61 Prozent. Der Rückgang hängt auch mit dem tieferen Zinsniveau zusammen. Die Schweizerische Nationalbank senkte ihren Leitzins im März und Juni 2025 um jeweils 0,25 Prozentpunkte auf null Prozent. Solche Anpassungen wirken sich zeitverzögert auch auf die Verzinsung der 3a-Konten aus.
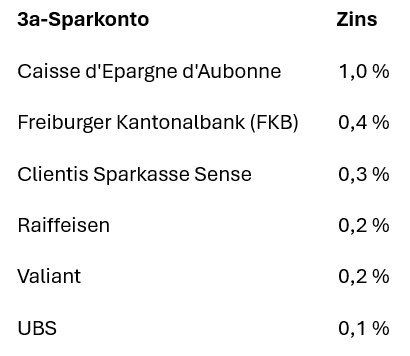
Zwischen den Anbietern bestehen jedoch grosse Zinsunterschiede. An der Spitze des Vergleichs steht mit 1,0 Prozent die Westschweizer Bank Caisse d’Epargne d’Aubonne, gefolgt von der Cornèr Banca mit 0,7 Prozent. Auch die Freiburger Kantonalbank liegt mit 0,4 Prozent über dem Durchschnitt. Eine Auswahl der Angebote zeigt die nachfolgende Tabelle.
Wertschriften haben Potenzial
Wer langfristig vorsorgt, kann sein 3a-Geld auch in Wertschriften anlegen. Dass diese Möglichkeit zunehmend genutzt wird, zeigt die Vorsorgestudie 2026 der Basler Kantonalbank. Bei deren Kundschaft stieg der durchschnittliche Wertschriftenanteil am 3a-Guthaben von 22 Prozent im Jahr 2019 auf 38 Prozent im Jahr 2025.
Wertschriften eröffnen langfristige Ertragschancen, bringen jedoch auch Kursschwankungen und das Risiko von Verlusten mit sich. Welche Anlageform passt, hängt deshalb wesentlich davon ab, wie lange das Geld investiert bleiben kann. Ebenso wichtig ist, welche Schwankungen man finanziell verkraften kann und persönlich in Kauf nehmen möchte.
Der Bezug gibt die Richtung vor
Wer sein 3a-Geld in wenigen Jahren für ein Eigenheim oder zur Pensionierung beziehen möchte, hat weniger Zeit, einen Börsenrückgang aufzufangen. Für diesen Teil des Vermögens ist ein Konto oft die sinnvollere Wahl. Wer noch lange bis zum Bezug spart und Verluste verkraften kann, sollte dagegen eine Wertschriftenlösung prüfen. Konto und Wertschriften lassen sich innerhalb der persönlichen 3a-Vorsorge auch kombinieren.
Daneben braucht es frei verfügbare Reserven. Das 3a-Geld ist gebunden und kann nur unter bestimmten Voraussetzungen vorzeitig bezogen werden. Bei der Auszahlung fällt zudem eine Kapitalbezugssteuer an. Das Guthaben wird dabei getrennt vom übrigen Einkommen zu einem reduzierten Tarif besteuert. Wer den Steuervorteil beurteilt, sollte deshalb auch die spätere Besteuerung beim Bezug berücksichtigen.
Zum Jahresende lohnt es sich deshalb, den passenden Einzahlungsbetrag zu bestimmen und die Anlage des bereits angesparten Geldes zu überprüfen. Beides gehört zu einer sorgfältigen Vorsorge – alle Jahre wieder.